Аналитик Deutsche Bank повысил рейтинг SiriusXM до «Покупать», ссылаясь на недооцененную цифру в цифровом аудио и целевую цену в $45
Введение
По мере того как летний сезон подходит к концу, аналитики Уолл-стрит продолжают следить за медиаиндустрией, и одно из заметных заявлений было сделано в отношении гиганта спутникового радио SiriusXM. Аналитик Deutsche Bank Брайан Крафт выступил со значительной поддержкой, повысив свой рейтинг SiriusXM с «держать» до «покупать» и существенно увеличив свою целевую цену до $45 за акцию, что является значительным скачком по сравнению с недавней ценой закрытия акций в $29,77. Этот оптимистичный прогноз основан на убеждении Крафта в том, что рынок упускает из виду существенный потенциал роста в сегменте цифровой аудиорекламы SiriusXM, особенно в его стратегическом партнерстве с YouTube.
Ключевые детали
- Повышение рейтинга аналитиком: Брайан Крафт из Deutsche Bank перевел SiriusXM из категории «держать» в «покупать».
- Повышение целевой цены: Крафт поднял свою целевую цену с $31 до $45.
- Недооцененный актив: Крафт считает, что цифровая аудиореклама SiriusXM, особенно сделка с YouTube, не полностью оценена рынком.
- Прогнозы доходов: Сделка с YouTube может принести дополнительный годовой доход в размере $2 млрд к 2029 году.
- Прогнозы компании: В июле SiriusXM повысил свои годовые прогнозы по выручке и EBITDA на $25 млн.
- Консервативные оценки: Крафт считает прогнозы компании консервативными и увеличил свои собственные прогнозы.
- Акционерная стоимость: Berkshire Hathaway увеличивает свою долю, которая может превысить 50% из-за выкупа акций.
- Возвращение Говарда Стерна: Аналитик напрямую не упомянул возвращение Говарда Стерна в своем прогнозе, но его присутствие остается важным фактором для компании.
Предыстория
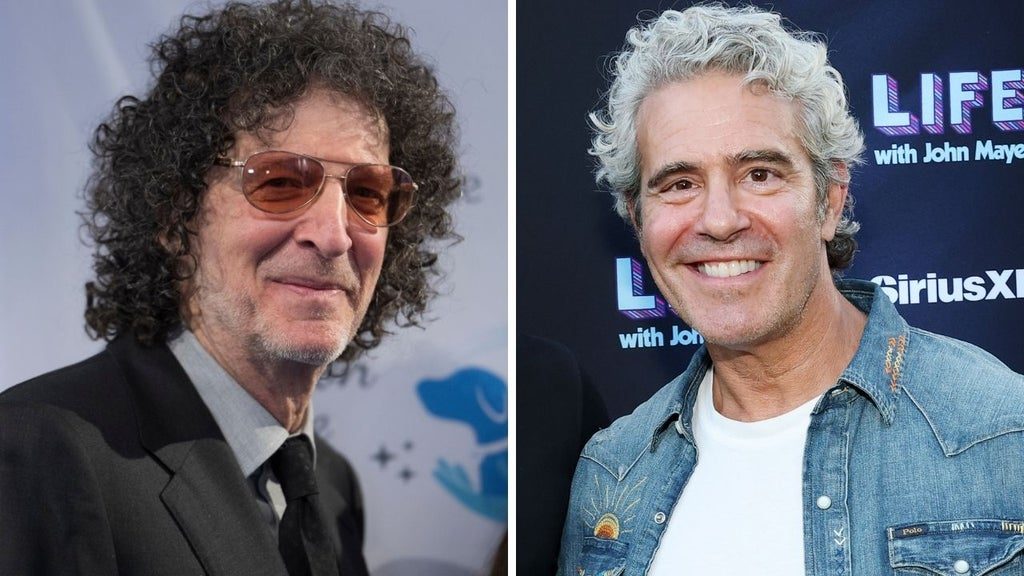
SiriusXM, давний игрок на рынке спутникового радио, действует в динамичной медиасреде. Хотя его основной подписной бизнес остается источником дохода, компания активно ищет новые пути для роста. Недавнее объявление о возвращении Говарда Стерна с еженедельным шоу и видеостримом на HBO Max, наряду с перераспределением одного из его бывших каналов ведущему Bravo Энди Коэну, подчеркивает усилия компании по удержанию и привлечению талантов и диверсификации контента. Одновременно компания стратегически расширяет свои рекламные партнерства, в частности, получив эксклюзивное право на представление аудиорекламы YouTube в США. Этот шаг, наряду с расширением сотрудничества с рекламной платформой Amazon, сигнализирует о целенаправленном выходе на развивающийся рынок цифровой аудиорекламы.
Анализ воздействия
Анализ Крафта основан на значительном, но, казалось бы, упускаемом из виду потенциале рекламного бизнеса SiriusXM. Он прогнозирует, что эксклюзивная сделка с YouTube может принести около $2 миллиардов дополнительного годового дохода к 2029 году с высокой двузначной маржой. Это само по себе может увеличить EBITDA примерно на $350-400 миллионов. Кроме того, расширение сотрудничества с рекламной платформой Amazon, как ожидается, принесет дополнительный доход от рекламы. Крафт ожидает стабильного дохода от подписок, чему способствуют усилия по повышению ценности для подписчиков за счет сопутствующих подписок и расширения спортивных программ, при этом повышение цен ожидается в следующем году. Собственный отчет компании о результатах второго квартала выявил положительные тенденции в отношении подписчиков, включая положительное чистое увеличение числа подписчиков, увеличение средней выручки на пользователя (ARPU) и исторически низкий уровень оттока. Более оптимистичные прогнозы Крафта по выручке и EBITDA на 2026 год, превышающие повышенные прогнозы компании, подчеркивают его уверенность в этих драйверах роста.
«Мы считаем, что SiriusXM недооценена из-за большого разрыва между консенсусными оценками и тем, чего, по нашему мнению, компания может достичь в 2027 и 2028 годах», — заявил Крафт в своем отчете. «Возможности дополнительно усилены возвращением SiriusXM к распределению капитала на обратный выкуп акций во второй половине 2026 года, а также тем, что мы считаем консервативными прогнозами на 2026 год».
Более широкий контекст
Помимо операционной деятельности, Крафт указывает на ценные спектральные активы SiriusXM как на дополнительный источник потенциальной стоимости. Федеральная комиссия по связи (FCC) может реструктурировать некоторые неиспользуемые спектральные диапазоны, создавая возможности для SiriusXM продавать или сдавать в аренду эти вновь созданные диапазоны. Еще одним важным событием является увеличение доли Berkshire Hathaway. Инвестиционный конгломерат недавно раскрыл информацию о владении 37% акций SiriusXM, что может превысить 50% по мере продолжения программы выкупа акций SiriusXM. Крафт признает эту концентрацию собственности, но считает ее управляемой, предполагая потенциальные стратегии для совета директоров по решению этой проблемы, не ставя под угрозу инвестиционную привлекательность.
Будущие перспективы
Повышение рейтинга от Deutsche Bank предполагает потенциально более светлое будущее для SiriusXM, обусловленное двойной стратегией: укрепление основной базы подписчиков и агрессивное освоение цифровой рекламы. Уверенность аналитика, отраженная в его повышенной целевой цене и прогнозах, указывает на то, что рынок может вскоре пересмотреть оценку SiriusXM. Сосредоточенность компании на удержании подписчиков, росте ARPU и стратегическом использовании рекламных партнерств, особенно с YouTube и Amazon, являются ключевыми факторами, за которыми стоит следить. Кроме того, потенциальная монетизация ее спектральных активов и развивающиеся отношения с крупным акционером Berkshire Hathaway добавляют интриги долгосрочным перспективам компании. Если SiriusXM сможет успешно реализовать свою рекламную стратегию и использовать существующие активы, целевая цена Крафта в $45 может оказаться достижимой.
Заключение
Повышение рейтинга SiriusXM до «покупать» от Deutsche Bank, сопровождаемое значительным увеличением целевой цены, свидетельствует о сильной уверенности в будущих результатах компании. Тезис аналитика Брайана Крафта сосредоточен на недооценке рынком потенциала цифровой аудиорекламы SiriusXM, особенно прибыльного партнерства с YouTube. В сочетании со стабильными доходами от подписок, стратегическим распределением капитала и ценными спектральными активами SiriusXM готова к росту. Хотя в конкурентной медиасреде остаются проблемы, эта поддержка со стороны Уолл-стрит представляет собой убедительный аргумент для инвесторов пересмотреть свое отношение к поставщику спутникового радио.
Источник: thewrap.com